こんにちは!まりもスターです。
「保険や家計を見直したいけれど、何から手をつければいいか分からない」「無料のFP相談は気になるけれど、行く前に何を用意すればいいの?」——そんなふうに考えたことはありませんか?
共働きで毎日バタバタしていると、相談の予約を取るだけでも一苦労ですよね。せっかく時間をつくるなら、数字を先に整理しておいたほうが、聞きたいことに時間を使いやすくなります。
私は簿記2級を持つ経理職ママです。経理の仕事でも、数字がそろっていないと相談も判断も進みません。この記事では、FP相談の前に準備したい家計の数字を5つに絞って、経理の目線で整理します。
なぜFP相談の前に「数字の準備」が大切?
相談では、家族構成、収入、毎月の支出、加入中の保険、貯蓄などを聞かれることが多いようです(聞かれる内容は相談サービスによって違うので、申込後の案内で確認してください)。
その場で通帳や保険証券を探していると、時間がもったいないですよね。あらかじめ数字をそろえておけば、「今の保障は多すぎる?」「どこを削れる?」といった、本当に聞きたいことに集中できます。
家計を経理の見方で分けると、次のようになります。
- 毎月の流れ(収入と支出):数字1〜3
- いまの残高(貯蓄・投資):数字4
- これから必要なお金:数字5
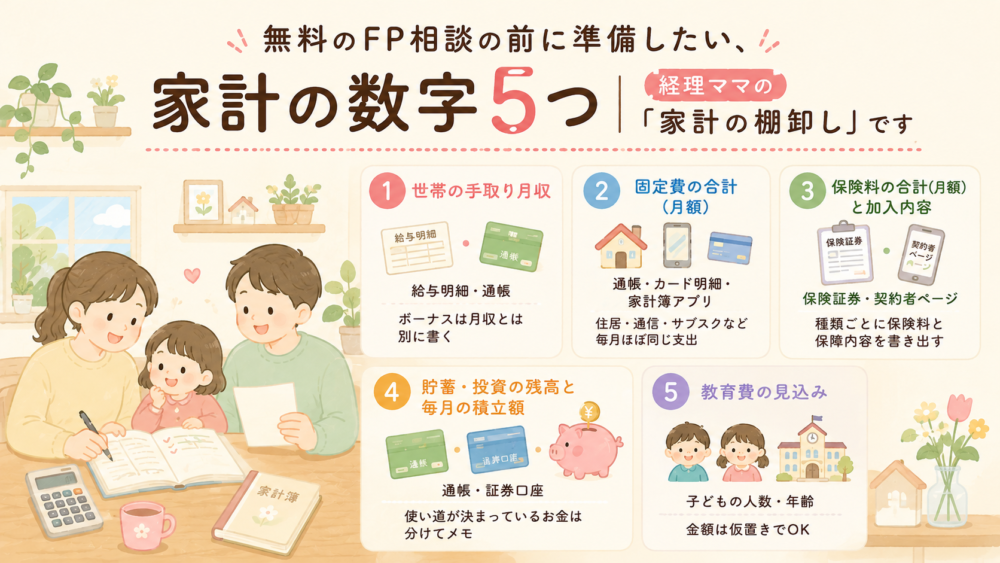
準備したい家計の数字5つ(一覧)
| 数字 | 確認できる場所 | ポイント | |
|---|---|---|---|
| 1 | 世帯の手取り月収 | 給与明細・通帳 | ボーナスは月収とは別に書く |
| 2 | 固定費の合計(月額) | 通帳・カード明細・家計簿アプリ | 住居・通信・サブスクなど毎月ほぼ同じ支出 |
| 3 | 保険料の合計(月額)と加入内容 | 保険証券・契約者ページ | 種類ごとに保険料と保障内容を書き出す |
| 4 | 貯蓄・投資の残高と毎月の積立額 | 通帳・証券口座 | 使い道が決まっているお金は分けてメモ |
| 5 | 教育費の見込み | 子どもの人数・年齢 | 金額は仮置きでOK |
1.世帯の手取り月収
まずは、夫婦の手取りの合計です。給与明細の「差引支給額」を見て、毎月の平均を出します。ボーナスは月収に混ぜず、年間の合計を別にメモしておくと、あとで整理しやすくなります。
2.固定費の合計(月額)
住居費、通信費、保険料、サブスクなど、毎月ほぼ同じ金額がかかる支出を足します。経理の仕事でも、まず固定費から見直すのが基本です。一度減らせば、毎月の効果が続くからです。
通帳やカード明細から拾うのが大変なときは、家計簿アプリのデータを使うのも手です。経理ママ式の家計の見える化は、簿記2級を活かした家計簿の作り方にまとめています。
3.保険料の合計(月額)と加入内容
加入している保険ごとに、次の項目を書き出します。
- 保険の種類(医療・生命・火災・自動車など)
- 月額(または年額)の保険料
- 保障の内容と、いつまで続くか
- 契約者と被保険者
保険証券、または契約者ページの契約内容を手元に置いておくと、書き出しがスムーズです。
わが家で保険を見直したときの流れは、保険、入りすぎていませんか?経理ママが家計目線で見直した保険の話に書いています。見直しの前にチェックしたいポイントも載せています。
4.貯蓄・投資の残高と毎月の積立額
いまの残高です。預貯金と、積立や投資を分けて書き、毎月の積立額もメモします。「教育費用」「生活防衛資金」など、使い道が決まっているお金があれば、それも分けておきます。
経理の言葉で言えば、ここは家計の「貸借対照表」にあたります。毎月の収支とは別に、残高を見ることで、家計の全体像がつかみやすくなります。
5.教育費の見込み
子どもの人数と年齢ごとに、いつ・いくらくらい必要になりそうかをざっくり書き出します。金額は仮置きで大丈夫です。相談で「いつまでにどれくらい準備すればいい?」と聞くための材料になります。
目安の出し方は、教育費、いつから・いくら貯める?逆算積立シミュレーションで整理しています。
学資や教育資金の準備について、相談してみたい方は、学資金の無料相談という選択肢もあります。

相談で聞きたいことも、3つだけメモしておこう
数字がそろったら、聞きたいことを3つ書いておきます。たとえば、次のようなことです。
- 今の保障は、家族構成に対して多すぎないか、足りているか
- 固定費で、見直しの余地がありそうな項目はどれか
- 教育費は、いつ・どんな方法で準備を進めればよいか
相談の時間は限られるので、優先順位をつけておくと安心です。
準備ができたら:目的別に、相談先を選ぶ
相談サービスは、得意分野や相談の進め方がそれぞれ違います。ここでは、目的で2つの考え方に分けてみました。
- 保険に絞って相談したい方 → みんなの生命保険アドバイザーの無料保険相談(保険の面談予約)
- 家計全体もまとめて相談したい方 → おかねと暮らしの相談窓口(FPとの無料相談)

申込の条件や相談の方法、費用などは、各サービスの公式サイトで最新の内容を確認してください。なぜ無料なのか(運営の仕組み)も、サービスごとに違います。申し込む前に確認しておくと安心です。
また、相談したからといって、その場で契約する必要はありません。提案は持ち帰って比較し、急がされたら断って大丈夫です。
まとめ
FP相談の前に準備したい家計の数字は、次の5つです。
- 世帯の手取り月収
- 固定費の合計(月額)
- 保険料の合計(月額)と加入内容
- 貯蓄・投資の残高と毎月の積立額
- 教育費の見込み
全部がきれいにそろっていなくても、大丈夫です。数字を書き出すだけで、「うちはここが気になる」というポイントが見えてくることもあります。まずは、手取りと固定費の2つから書き出してみませんか?
コメント