こんにちは!まりもスターです。
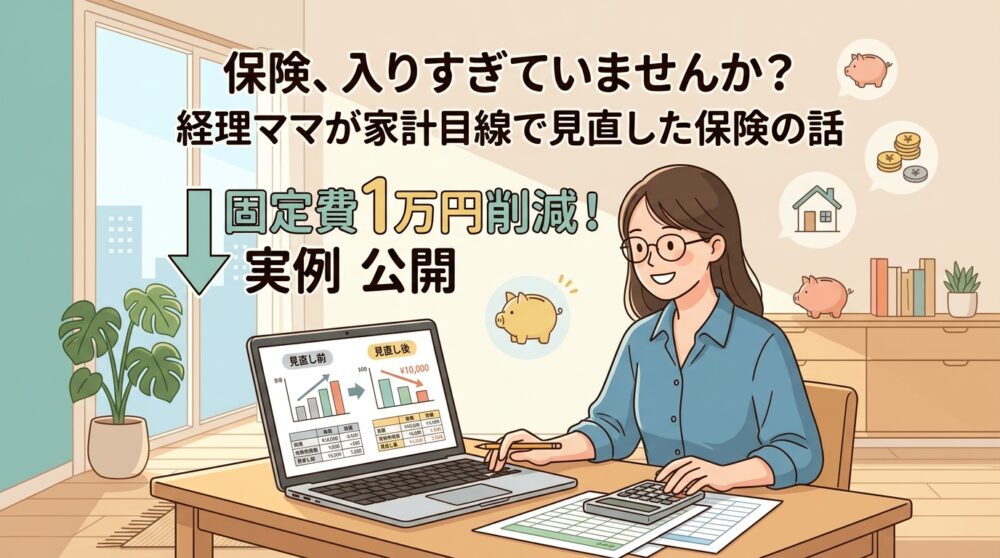
以前、簿記2級を活かした家計簿の作り方で、「固定費を見直したら保険の重複を発見して削減できた」という話を少しだけ紹介しました。今回は、その保険見直しの中身を詳しく公開します。
経理の仕事で日頃から「この支出は本当に必要か」を数字で見る癖がついているのですが、実は自分の家庭の保険には長年ほとんど手をつけていませんでした。改めて見直してみたら、固定費だけで毎月1万円も削減できたんです。
わが家の保険見直し結果(Before/After)
見直し前後の月額を一覧にしました。
| 保険の種類 | 見直し前(月額) | 見直し後(月額) | 削減額 |
|---|---|---|---|
| 生命保険(死亡保障) | 12,000円 | 5,000円 | -7,000円 |
| 医療保険 | 5,000円 | 0円 | -5,000円 |
| 合計 | 17,000円 | 5,000円 | -12,000円 |
生命保険、医療保険だけで年間にすると14.4万円の削減です。これだけの金額が、契約内容を見直すだけで浮いたことに、正直かなり驚きました。
なぜこんなに削減できたのか:保険別の見直しポイント
生命保険:子供の成長に合わせて保障額を下げていなかった
生命保険は「子供が小さいうちは大きな保障が必要」という考え方で入るケースが多いですが、子供の年齢が上がるにつれて、必要な保障額は本来下がっていくものです。わが家は加入時のまま保障額を見直していなかったため、今の家族構成には過剰な保障になっていました。定期的に保障額を見直すだけで、大きな削減につながります。
医療保険:会社の福利厚生と保障が重複していた
これは経理の仕事をしているからこそ気づけた点かもしれません。公的医療保険には「高額療養費制度」という、医療費が一定額を超えたら払い戻される仕組みがあります。この制度を踏まえると、医療保険の保障内容が想定より手厚すぎることに気づきました。
保険を見直すときにチェックした3つのこと
- 今の家族構成・子供の年齢に対して、保障額が過剰になっていないか
- 会社の福利厚生(健康保険・団体保険)と保障内容が重複していないか
- 契約から一度も見直しをしていない保険がないか(特に火災・自動車保険)
この3つを確認するだけでも、見直しの余地があるかどうかの当たりがつけられます。
失敗したこと:一度にすべて解約しようとして焦った
正直に書くと、最初は「保険は無駄が多い」と思い込みすぎて、必要な保障まで一気に解約しそうになりました。しかし保険は「もしも」のときのための備えでもあるため、削るべきところと残すべきところを冷静に見極める必要があります。特に生命保険は、家計だけでなく家族の将来に関わる部分なので、削減額の大きさだけで判断せず、必要な保障は残すという視点を忘れないようにしました。
自分で判断するのが不安なときは、無料のFP相談という選択肢も
「チェックしてみたけれど、どこまで削ってよいか自信がない」という方は、第三者の目で確認してもらう方法もあります。
相談で確認できること
- 今の保障が、家族構成や子どもの年齢に合っているか
- 保障が重複していないか
- 家計全体のなかで、保険料の割合が妥当か
向いている人・向いていないかもしれない人
- 向いている人:保険の内容を見ても判断できない、加入から長く見直していない、家計全体もあわせて見てほしい
- 向いていないかもしれない人:上のチェックリストで自分で見直せそう、相談の時間を取りにくい
使うときの注意
- 相談したからといって、その場で契約する必要はありません。提案は持ち帰って比較し、急がされたら断って大丈夫です。
- なぜ無料なのか(運営の仕組み)はサービスごとに違います。申し込む前に、公式サイトで確認してください。
- 削る前に、必要な保障が足りなくならないかを必ず確認しましょう。
どちらで相談する?(2つの考え方)
- 保険に絞って相談したい方 → みんなの生命保険アドバイザーの無料保険相談(保険の面談予約)


- 家計全体もまとめて相談したい方 → おかねと暮らしの相談窓口(FPとの無料相談)

まとめ
保険は一度入ったらそのままにしがちですが、子供の成長や会社の福利厚生の変化に合わせて定期的に見直すことで、大きな固定費削減につながります。わが家の場合は、生命保険・医療保険をまとめて見直した結果、月1.2万円(年間14.4万円)の削減に成功しました。
削減できた分は、新NISAでの積立や教育費の準備に回すことで、家計全体のバランスが良くなります。まずはご自身の保険が「今の家族構成に合っているか」から確認してみてください。
コメント